Recaudación récord, impuestos de siempre
El Paquete Económico 2027 promete la recaudación tributaria más alta de la historia — 15.9 por ciento del PIB — sin crear un solo impuesto nuevo. La aritmética solo cierra de una manera: fiscalización récord. La Miscelánea propone codificar en ley la inteligencia artificial del SAT, recortar drásticamente la ventana para cancelar facturas y extender la visita exprés del 49 Bis a quien tenga factureras en su historial de proveedores. Qué trae, a quién aprieta, desde cuándo — y por qué los despachos ya preparan los amparos de 2027.
La aritmética del Paquete
El 8 de septiembre, en el Salón de Protocolo de San Lázaro, el secretario de Hacienda entregó al Congreso el Paquete Económico 2027: los Criterios Generales de Política Económica, la iniciativa de Ley de Ingresos, el Proyecto de Presupuesto de Egresos y la Miscelánea Fiscal — que este año incluye reformas a la Ley del Impuesto sobre la Renta, al Código Fiscal de la Federación y a la Ley Federal de Derechos. Los números gruesos: un gasto superior a los diez billones de pesos, ingresos del Gobierno federal por alrededor de 9.2 billones, un crecimiento estimado de entre 1.5 y 2.5 por ciento, y un déficit — medido por los Requerimientos Financieros del Sector Público — de 3.9 por ciento del PIB, en la ruta de consolidación gradual. Hasta ahí, un paquete de continuidad.
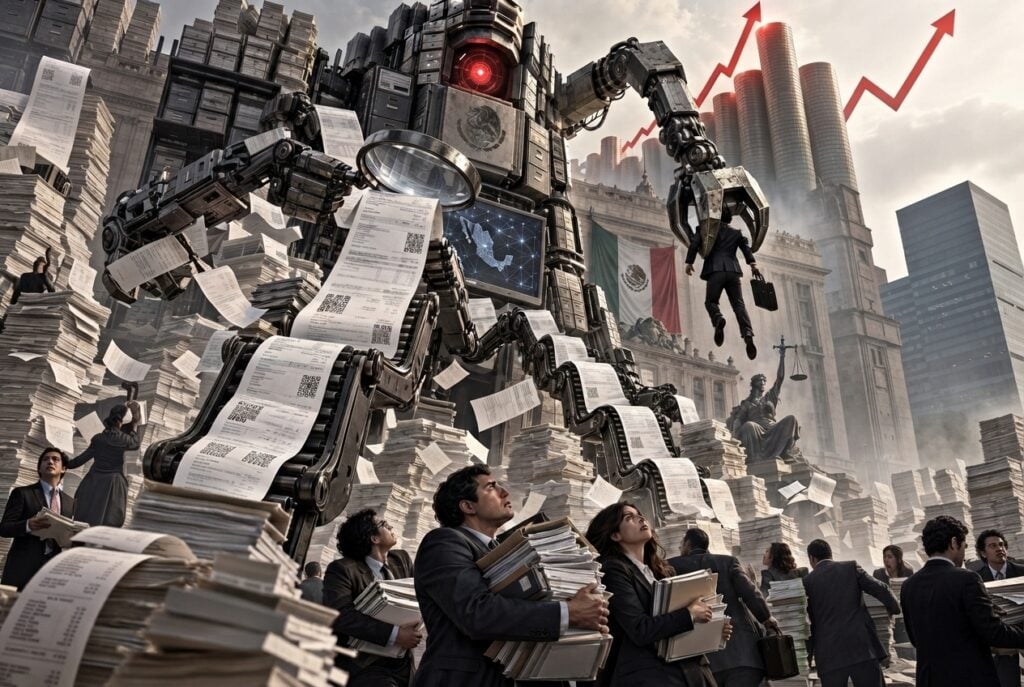
El dato que merece leerse dos veces está en los ingresos: Hacienda proyecta que la recaudación tributaria crezca 5.9 por ciento en términos reales y alcance 15.9 por ciento del PIB — un máximo histórico. Y lo proyecta sin reforma fiscal, sin impuestos nuevos y sin aumentos generales de tasas: el propio secretario enumeró la fórmula en la entrega — eficiencias operativas, digitalización aduanera, fiscalización apoyada en inteligencia artificial y ajustes puntuales a deducciones corporativas. Conviene traducir esa fórmula al idioma del contribuyente, porque es la letra chica de todo el paquete: cuando el dinero adicional no sale de tasas nuevas, sale de fiscalizar con más intensidad las bases de siempre. La meta récord no es una promesa abstracta de bienestar público; es un programa de trabajo — y el programa es auditar.
Qué trae la Miscelánea (y qué no)
Empecemos por lo que no trae, porque también es noticia. No hay reforma fiscal estructural, no hay gravámenes nuevos ni aumentos generalizados; incluso las propuestas que circularon durante el verano para tocar el IEPS de bebidas alcohólicas y productos con alto sodio terminaron enfriándose en la propia mayoría legislativa. El gremio contable lo había anticipado con una frase que resume el espíritu del paquete: no habrá impuestos nuevos — habrá que apretar más a los de costumbre. Lo que sí trae, del lado del impuesto sobre la renta, es una batería de ajustes con un denominador común: cerrar espacios de erosión de la base gravable — límites a ciertas deducciones corporativas, mayor control sobre pagos al extranjero — junto con estímulos a la inversión productiva y una ampliación del acceso al régimen simplificado de confianza. Y del lado de la Ley Federal de Derechos, actualizaciones de cuotas que los despachos ya revisan con lupa, porque más de una — advierten firmas de primera línea — presenta flancos constitucionales que podrían terminar en amparo.
El auditor que no duerme
La pieza más significativa de la Miscelánea no es un número: es una codificación. El SAT ya utiliza inteligencia artificial en su fiscalización — su propio Plan Maestro lo presume: modelos que cruzan masivamente comprobantes, declaraciones, comercio exterior y estados de cuenta para detectar patrones de simulación y seleccionar a quién auditar. Lo que la Miscelánea 2027 propone es subir esa práctica administrativa al texto de la ley: facultar expresamente el uso de herramientas de análisis con inteligencia artificial en los actos de fiscalización. El efecto jurídico es fino pero enorme: lo que hoy es una práctica interna susceptible de cuestionarse gana rango legal, se blinda la validez de los actos que deriven de esos análisis y se dificulta su impugnación. La máquina no llega en 2027; en 2027 la máquina se legaliza.
Aquí conviene recordar lo que esta revista publicó hace apenas una semana, porque el contraste es delicioso: California está a una firma de prohibir que los abogados deleguen el ejercicio de la abogacía a la inteligencia artificial — y México está a una votación de autorizar que el fisco audite con ella. La máquina cambió de escritorio. Pero el traslado abre la pregunta jurídica que los litigios de 2027 van a estrenar: un acto de molestia debe estar fundado y motivado, y motivar significa explicar. ¿Cómo se defiende un contribuyente de un patrón detectado por un algoritmo que no se le muestra? El propio Poder Judicial ya trazó el estándar para sí mismo — las primeras tesis sobre inteligencia artificial en sede jurisdiccional, publicadas en 2025, exigen transparencia y explicabilidad: informar que se usó la herramienta, con qué metodología, con qué datos y cómo se llegó al resultado, siempre con supervisión y decisión humanas. Si ese es el estándar que los tribunales se imponen a sí mismos, es difícil imaginar que le exijan menos al SAT cuando el algoritmo motive una auditoría. Esa simetría — todavía no escrita en ninguna ley — puede convertirse en la doctrina fiscal más importante de la década.
La tuerca del 69-B, tercera vuelta
La saga que esta casa ha venido documentando suma capítulo. En 2014 nació el artículo 69-B: la presunción de operaciones inexistentes, los listados públicos de factureras y la mira puesta también en quienes deducen con sus comprobantes. En 2026 llegó el 49 Bis — lo contamos en “La factura que ya no basta” —: la visita exprés de 24 días con restricción inmediata del sello digital. Para 2027, la iniciativa propone apretar por tres lados. Uno: recortar drásticamente la ventana de cancelación de los CFDI — que solo puedan cancelarse dentro del mismo mes de su emisión, salvo los casos que prevean las reglas administrativas. El dato exhibe la velocidad del péndulo: apenas para 2026 el Código había codificado el plazo amplio, hasta la declaración anual; un año después se propone reducirlo a semanas. Dos: extender la visita exprés del 49 Bis a nuevos supuestos — señaladamente, a contribuyentes con factureras en su historial de proveedores, lo que convierte las compras de 2024, 2025 y 2026 en riesgo auditable de 2027. Y tres: más presión sobre grandes contribuyentes, el segmento donde el propio SAT ha presumido sus mayores cosechas de fiscalización.
Hay un detalle adicional que retrata mejor que ningún otro el lugar que los listados han conquistado en el sistema: la propia iniciativa contempla un esquema de regularización — y excluye expresamente de sus beneficios a quienes figuren en los listados de los artículos 49 Bis, 69-B y 69-B Bis. Aparecer ahí ya no solo cuesta el sello digital y la deducción: cuesta el acceso a cualquier indulgencia futura. Es la muerte civil fiscal, escrita con número de artículo. Para las empresas que deducen de buena fe, la conclusión práctica es la que esta revista repite desde julio, ahora con más urgencia: el expediente de materialidad — contratos, entregas, pagos, evidencia de que cada operación relevante existió — dejó de ser papeleo defensivo. Es la póliza que decide, en 30 días, de qué lado del listado se queda uno.
Las preguntas abiertas
La primera es de factibilidad: crecer 5.9 por ciento real la recaudación solo con administración es una meta sin precedente, y las metas heroicas presionan las conductas — el riesgo conocido es que la fiscalización inteligente degenere en recaudación por presunción: cartas invitación masivas, restricciones de sello como palanca de cobro, auditorías que empiezan decididas. La segunda es la del debido proceso algorítmico que ya planteamos: explicabilidad, sesgos y derecho de defensa frente a patrones que el contribuyente no puede ver ni refutar — ahí se jugarán los amparos del sexenio, y los grandes despachos ya anunciaron que varios flancos de la iniciativa son constitucionalmente vulnerables. La tercera es legislativa: con mayoría oficialista, el pronóstico es aprobación con ajustes menores — las medidas anti-factureras y tecnológicas gozan de consenso amplio —, sobre un calendario que no tiene misterio: la Ley de Ingresos debe aprobarse en la Cámara de Diputados hacia el 20 de octubre y en el Senado a más tardar el 31; el Presupuesto, el 15 de noviembre; y todo el andamiaje entra en vigor el 1 de enero de 2027. Y la cuarta es la asimetría que esta casa señala en cada entrega de la serie: los plazos del contribuyente son fatales y se cuentan en días hábiles; las metas del fisco son aspiracionales y se corrigen en el siguiente paquete. Ese desequilibrio no es nuevo — pero cada vuelta de tuerca lo hace más caro.
Agenda mínima antes del 1 de enero
Primera: leer la iniciativa contra la propia operación — qué deducciones usa la empresa, qué pagos al extranjero hace, si tributa en el régimen simplificado, qué tan viejo es su proceso de cancelación de facturas — porque la Miscelánea no pega parejo: pega donde cada quien tiene el hábito. Segunda: auditar proveedores hoy, no en enero — revisar los listados del 69-B contra el padrón de proveedores de 2024 a 2026, porque la extensión propuesta del 49 Bis convierte el historial en riesgo vigente. Tercera: higiene de CFDI de inmediato — conciliar emisión, cancelación y contabilidad, y rediseñar cualquier flujo que hoy cancele facturas de meses anteriores, porque esa ventana se cierra. Cuarta: blindar el expediente de materialidad por operación relevante, con la lógica que ya explicamos a propósito del 49 Bis y del régimen antilavado: es la misma póliza para riesgos que convergen. Y quinta: seguir el proceso legislativo de octubre y noviembre, porque lo aprobado puede diferir de lo propuesto — esta revista dará el seguimiento, como lo hizo con cada capítulo de la serie.
El expediente contra el algoritmo
La Miscelánea 2027 confirma la dirección que esta casa viene trazando desde julio, capítulo a capítulo: el limbo antilavado, la factura que ya no basta, el instructivo que llegó tarde — todas son historias del mismo Estado que decidió recaudar más sin cobrar más, apretando la administración de lo que ya existe. Ahora la aritmética lo vuelve oficial: la meta es récord, los impuestos son los de siempre, y la diferencia la pondrá una fiscalización con memoria perfecta y paciencia infinita. Frente a eso, la mejor defensa fiscal de 2027 no será el alegato brillante en el juicio: será una carpeta aburrida y completa, armada mucho antes de que el algoritmo pregunte. El SAT tendrá su máquina. Que el contribuyente tenga su expediente.
Referencias: Paquete Económico 2027 (SHCP, 8 de septiembre de 2026): Criterios Generales de Política Económica, iniciativa de Ley de Ingresos de la Federación 2027 e iniciativas de reformas a la Ley del ISR, al Código Fiscal de la Federación y a la Ley Federal de Derechos · mensaje del secretario de Hacienda en la entrega ante la Cámara de Diputados · CFF, arts. 29-A, 49 Bis, 69-B y 69-B Bis · análisis de firmas y prensa especializada (PwC, Ritch Mueller, IMCP, entre otros) · Conciencia Jurídica: “La factura que ya no basta”, “La ley ya tiene instructivo” y “El abogado no se delega”.
Nota de la redacción: este análisis se publica con corte informativo al 16 de septiembre de 2026 y describe iniciativas en proceso legislativo, sujetas a modificación antes de su eventual aprobación (Ley de Ingresos: octubre; Presupuesto: noviembre; entrada en vigor: 1 de enero de 2027). La versión web enlaza los documentos del Paquete y los análisis previos de esta serie.