Lo que la ley dice, artículo por artículo
El decreto se publicó en el Diario Oficial el 4 de noviembre de 2026 y entró en vigor al día siguiente. Son veintidós artículos y cinco transitorios, y su objeto, según el artículo 1, es “promover la adopción e implementación de Medios de Pago Digitales y Electrónicos” — promover, no imponer. La definición de esos medios es amplia: códigos QR, dispositivos de proximidad, tarjetas de débito y crédito, transferencias y domiciliaciones, y cualquier otro que la autoridad reconozca. La arquitectura de obligaciones tiene tres pisos y conviene distinguirlos, porque la confusión pública nace de mezclarlos.
Primer piso: las autoridades. El artículo 10 obliga a los gobiernos federal, estatales y municipales a tomar las acciones necesarias para aceptar medios de pago digitales en sus trámites y servicios. Ésa es la única obligación directa e inmediata que la ley crea, y recae sobre el Estado, no sobre los particulares. Segundo piso: los proveedores de bienes y servicios. El artículo 11 dice que “podrán” implementar medios de pago digitales — verbo potestativo, aceptación voluntaria —, y el artículo 12 enumera lo que debe hacer quien decide adoptarlos: habilitar la infraestructura, informar al cliente qué medios acepta, atender contingencias y promover su uso. Para la tienda, el consultorio o el despacho que hoy acepta efectivo, la ley no cambia nada por sí misma. Tercer piso, y aquí está la novedad: los sectores estratégicos. El artículo 13 faculta a la Secretaría de Hacienda para determinar los sectores y actividades en los que la aceptación de pagos digitales podrá ser “la única forma de pago”; el 14 ordena a las autoridades sectoriales emitir, en quince días hábiles a partir de esa determinación, las reglas, requisitos y plazos de transición gradual; y los artículos 15 y 16 prevén la válvula de escape — en contingencia por caso fortuito o fuerza mayor se puede pagar en efectivo o cheque — y su límite: la contingencia no justifica el incumplimiento permanente o recurrente.
Los transitorios fijan el calendario que importa: Hacienda tiene quince días hábiles desde la entrada en vigor para emitir la determinación de sectores — el plazo corre hacia el 26 de noviembre —, y de ahí otros quince para las reglas sectoriales. Y el transitorio quinto dice algo que suele leerse de prisa: la implementación se cubrirá con el presupuesto existente de cada dependencia, sin recursos adicionales. Una obligación de aceptar pagos digitales en todos los trámites del país, financiada con cero pesos nuevos, es una obligación que se cumplirá al ritmo de cada ventanilla.
Lo que la ley no dice
Tres silencios definen el alcance real de la norma. El primero: no hay régimen sancionador. La ley no establece multas ni consecuencias propias para el proveedor que, en un sector designado, siga aceptando efectivo. La exigibilidad dependerá de las reglas sectoriales y de las leyes especiales de cada ramo — lo que significa que, hasta que esas reglas existan, la obligación es una exhortación con fecha. El segundo: no hay una sola palabra sobre comisiones. Aceptar pago con tarjeta o por transferencia tiene un costo que hoy absorbe el comercio o traslada al cliente; la ley no prohíbe el sobreprecio ni fija quién paga la infraestructura, de modo que una obligación de aceptar solo pago digital puede ser, para el pequeño comercio, una obligación de ceder un porcentaje de cada venta a un intermediario. El tercero, y el más grave: no hay previsión para quien no tiene cuenta ni conectividad. La ley encarga a Banxico y a las entidades financieras promover la inclusión y facilitar cuentas de bajo nivel (artículos 19 y 20), pero no dice qué pasa, en un sector de pago digital exclusivo, con la persona que llega con billetes y sin teléfono. La “contingencia” del artículo 15 es un evento extraordinario del sistema, no la condición permanente de millones de usuarios.
La Ley Monetaria: lo que de verdad dice el poder liberatorio
Aquí está el argumento que circula como objeción de fondo, y merece tomarse en serio porque tiene base legal literal. La Ley Monetaria de los Estados Unidos Mexicanos dispone en su artículo 4 que “los billetes del Banco de México tendrán poder liberatorio ilimitado”; en el 5, que las monedas metálicas lo tienen “limitado al valor de cien piezas de cada denominación en un mismo pago”; y en el 7, que las obligaciones de pago en moneda nacional “se solventarán mediante la entrega, por su valor nominal, de billetes del Banco de México”. Leído de corrido, parece un muro: si la ley dice que las deudas en pesos se pagan con billetes, ninguna otra ley puede decir que se pagan solo con transferencia.
Pero el poder liberatorio es un concepto más estrecho de lo que su nombre sugiere, y la precisión la ha hecho el propio Banco de México. En un estudio de 2019 su Junta de Gobierno señaló que “nuestra legislación no define el concepto de curso legal” y que la figura mexicana “guarda mayor relación con el poder liberatorio que establece la propia Ley Monetaria”: la facultad del deudor de extinguir una obligación entregando billetes, sin que el acreedor pueda rechazarlos. Es un derecho frente a una deuda que ya existe. No es, por sí solo, un derecho a que cualquier comercio celebre una venta nueva en efectivo — del mismo modo que un restaurante que exige reservación o una tienda que no acepta billetes de mil pesos no violan la Ley Monetaria, porque antes del contrato no hay obligación que liberar. La distinción es decisiva: la objeción monetaria es fuerte donde ya hay deuda — la renta, la colegiatura devengada, el crédito — y mucho más débil donde lo que se regula es la forma de contratar hacia adelante.
La Corte ya resolvió esto una vez
Y hay precedente, porque no es la primera vez que una ley mexicana restringe el efectivo. En 2013, la Ley Antilavado prohibió en su artículo 32 pagar en efectivo ciertas operaciones de alto monto — inmuebles, vehículos, joyas, acciones — y varias empresas se ampararon alegando exactamente lo que hoy se alega: que la prohibición contradecía los artículos 4 y 5 de la Ley Monetaria. La Primera Sala, en el amparo en revisión 722/2014 resuelto por unanimidad el 1 de julio de 2015, sostuvo que no había antinomia: el poder liberatorio significa que billetes y monedas sirven para solventar obligaciones, “no que toda obligación deba pagarse en efectivo”, y “la Ley Monetaria no excluye necesariamente que la correspondiente obligación pueda cubrirse a través de otras formas de pago”. La Segunda Sala lo elevó a jurisprudencia obligatoria en la tesis 2a./J. 86/2015: la prohibición del artículo 32 “no hace nugatorio el poder liberatorio de billetes y monedas… a que se refiere el artículo 4o. de la Ley Monetaria, en la medida en que… sólo establece limitantes para el pago en efectivo, siendo posible hacerlo con depósito, transferencia electrónica a una cuenta bancaria o con la emisión de cheques”. Limitar no es anular: ésa es la doctrina vigente, y con ella se defenderá la nueva ley.
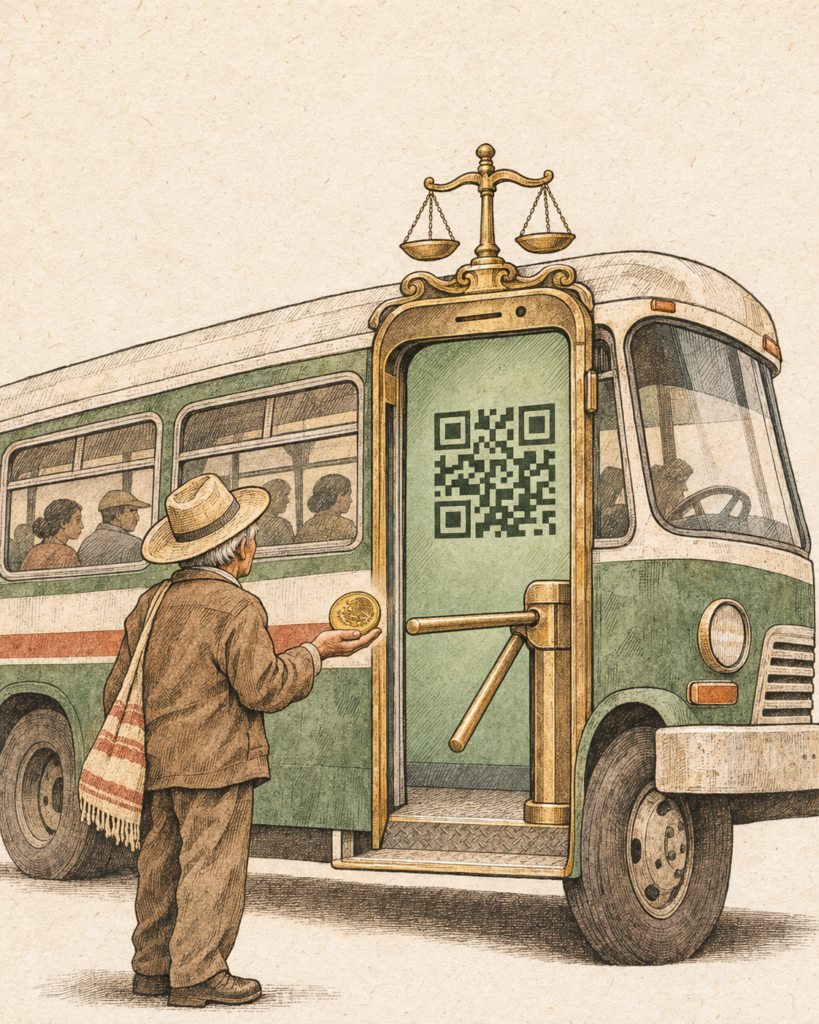
Pero conviene leer el precedente con la misma atención con la que se lee la ley, porque tiene una premisa que ahora se tambalea. La Corte validó la restricción de 2013 porque era excepcional — operaciones de cientos de miles de pesos — y porque el pago alternativo era razonablemente accesible: quien compra un inmueble tiene cuenta bancaria. El argumento “siendo posible hacerlo con transferencia” funcionaba para ese universo. La pregunta que la nueva ley abre, y que la Corte no ha contestado, es si el mismo razonamiento aguanta cuando la restricción deja de ser la excepción y se vuelve la regla para sectores enteros — transporte, trámites, servicios cotidianos — y alcanza a quien no tiene cuenta, ni teléfono inteligente, ni señal. Ahí “es posible pagar con transferencia” deja de ser una descripción y se vuelve una ficción. Y una restricción al medio de pago que, de hecho, excluye del mercado a una parte de la población plantea problemas que la jurisprudencia de 2015 no tuvo que resolver: de igualdad, de acceso a servicios públicos y, en el extremo, de libertad de comercio del lado del proveedor obligado a asumir el costo de un intermediario.
Qué está por decidirse — y quién lo decide
Nada de lo anterior es todavía un conflicto; es un conflicto en potencia cuya forma dependerá de tres actos futuros. El primero es la determinación de Hacienda sobre los sectores, hacia el 26 de noviembre: si elige actividades donde ya domina el pago digital y la bancarización es alta — comercio electrónico, trámites federales en línea, peajes —, la ley será casi declarativa y el choque con la Ley Monetaria no ocurrirá; si incluye transporte público, mercados o servicios básicos, el conflicto es inmediato. El segundo son las reglas sectoriales: los plazos de transición, las excepciones y, sobre todo, si alguna autoridad se atreve a fijar consecuencias por incumplimiento sin que la ley se las dé. El tercero son los amparos, que llegarán en cuanto haya un acto concreto de aplicación — y que tendrán que convencer a la Corte de que el caso de 2015 no es este caso. No es un argumento imposible: la propia Sala condicionó su criterio a que el pago alternativo fuera “posible”.
Agenda mínima para empresas y despachos
Primera: no invertir en adecuaciones ni cambiar políticas de cobro hasta conocer la determinación de sectores; hoy, fuera de los trámites gubernamentales, no existe obligación alguna. Segunda: revisar contratos y políticas donde el efectivo siga siendo relevante — arrendamientos, servicios recurrentes, ventas a plazos — y distinguir entre obligaciones ya nacidas, donde el poder liberatorio del billete sigue intacto, y contratación futura, donde la ley puede incidir. Tercera: si el giro propio es candidato a sector estratégico, participar en la elaboración de las reglas sectoriales, que es donde se fijarán plazos, excepciones y costos. Cuarta: para quien acepte pago digital, cumplir ya el artículo 12 — informar qué medios se aceptan y tener protocolo de contingencia —, porque es lo único exigible desde ahora. Y quinta: documentar el costo de aceptación — comisiones, terminales, conectividad —, porque será el argumento central si la obligación llega a litigarse.
Limitar no es anular — hasta que lo sea
La ley que entró en vigor el 5 de noviembre no prohíbe el efectivo. Habilita a una secretaría para decidir dónde dejará de aceptarse, sin sanciones propias, sin regla de comisiones y sin respuesta para quien no tiene cuenta. Es, como el Programa Metropolitano y como tantas normas de este año, una ley marco que delega lo importante en actos futuros y que el público leyó como si ya estuviera todo decidido. La objeción monetaria tiene base literal, pero la Corte ya la acotó en 2015 con una fórmula que sigue siendo derecho vigente: limitar el efectivo no anula su poder liberatorio mientras pagar de otro modo sea posible. Esa última palabra — posible — es la que todo el debate que viene va a girar. Para quien compra un edificio, siempre lo fue. Para quien sube a un camión con una moneda en la mano, está por verse. Y el día que una regla sectorial convierta esa posibilidad en ficción, la jurisprudencia de 2015 dejará de proteger a la ley y empezará a servir contra ella.
Referencias: Decreto por el que se expide la Ley de Economía Digital para Pagos Digitales y Electrónicos (DOF, 4 de noviembre de 2026), arts. 1, 2, 10-16, 19, 20 y transitorios primero a quinto · Ley Monetaria de los Estados Unidos Mexicanos, arts. 4, 5 y 7 (última reforma DOF 19-01-2026) · Banco de México, “Consideraciones acerca de las propuestas que plantean otorgar curso legal a la moneda de plata”, Junta de Gobierno, julio de 2019 · SCJN, Primera Sala, amparo en revisión 722/2014 (1 de julio de 2015, unanimidad, ponente: ministro Jorge Mario Pardo Rebolledo) · SCJN, Segunda Sala, jurisprudencia 2a./J. 86/2015 (10a.), registro 2009473, Gaceta del Semanario, libro 19, junio de 2015, tomo I, pág. 794 · LFPIORPI, art. 32 · análisis de firmas especializadas sobre el decreto (noviembre de 2026) · Conciencia Jurídica, “Ni predialazo ni invento”.